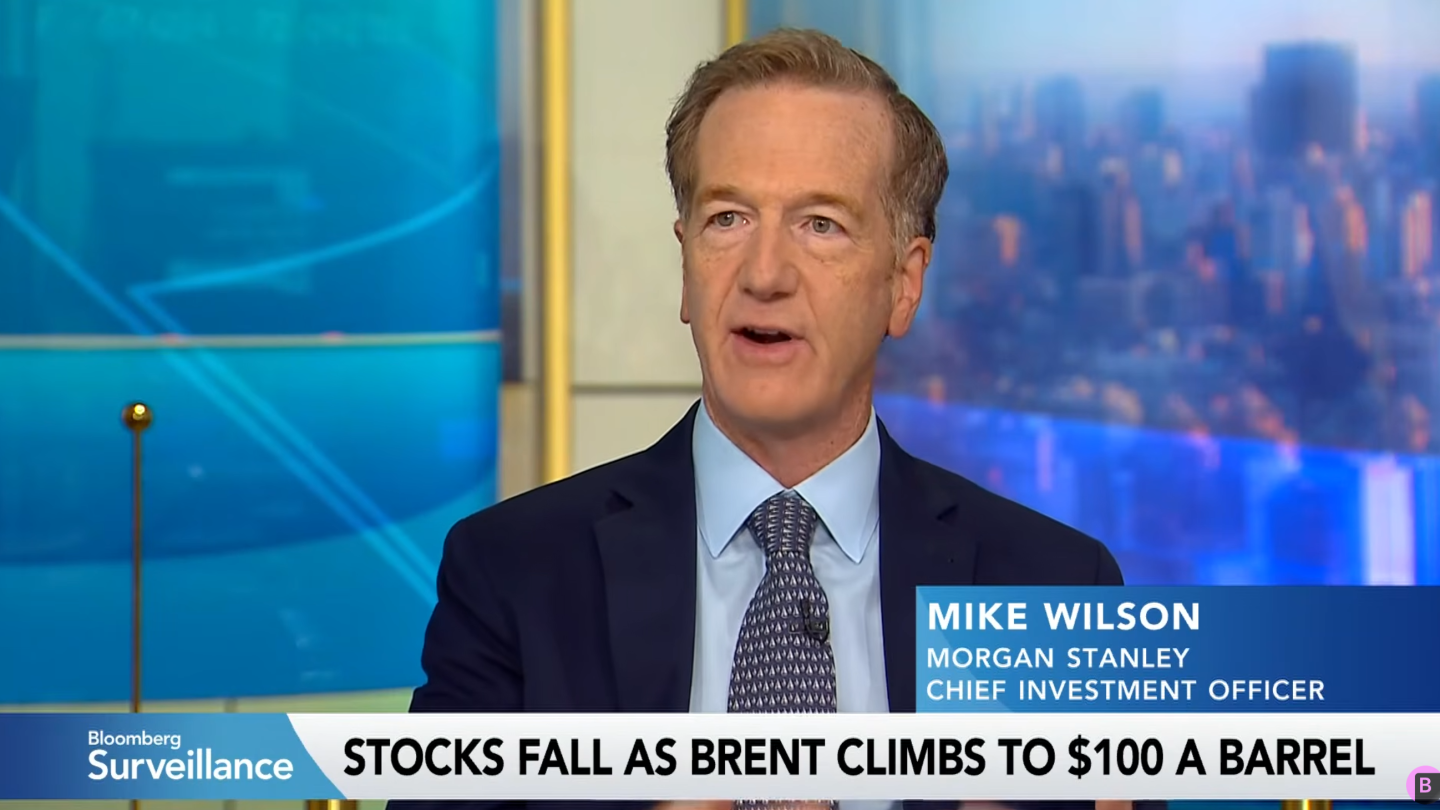
Khi giá dầu thô tiến sát mốc 100 USD/thùng và những lo ngại về lạm phát gia tăng, tâm lý thận trọng bắt đầu bao trùm Phố Wall. Tuy nhiên, theo Mike Wilson – Giám đốc Chiến lược Cổ phiếu tại Morgan Stanley, thị trường chứng khoán Mỹ về bản chất vẫn duy trì cấu trúc Bull Market (thị trường giá lên).
Bài viết này phân tích góc nhìn chuyên sâu từ Morgan Stanley về rủi ro năng lượng, chuyển dịch chu kỳ kinh tế, đòn bẩy hoạt động và chiến lược phân bổ danh mục trong giai đoạn hiện nay.
1. Tóm Tắt Nhanh (Key Takeaways cho Nhà Đầu Tư)
- Bối cảnh vĩ mô: Giá dầu và lãi suất là rủi ro chính trong ngắn hạn (30–40 ngày tới), nhưng không đủ lực để đảo ngược xu hướng tăng trưởng dài hạn.
- Định giá thị trường: Bội số P/E đã nén liên tục trong năm; điểm số thị trường đứng vững và đi lên nhờ tăng trưởng lợi nhuận (Earnings) vượt kỳ vọng.
- Chuyển dịch chu kỳ: Kinh tế chuyển từ phục hồi sớm sang giữa chu kỳ (Mid-cycle), ưu tiên cổ phiếu chất lượng cao và dòng tiền tự do (Free Cash Flow).
- Động lực AI: Thị trường bước vào giai đoạn lan tỏa từ nhóm cung cấp hạ tầng sang nhóm doanh nghiệp ứng dụng AI thực tế để tăng năng suất.
- Chiến lược hành động: Nâng cấp chất lượng danh mục, ưu tiên chỉ số S&P 500, dùng nhóm năng lượng, vàng và crypto làm công cụ phòng hộ lạm phát.
2. Áp Lực Từ Giá Năng Lượng: Đâu Là Rủi Ro Cốt Lõi?
Nhiều nhà phân tích tập trung vào giá dầu thô thô WTI hay Brent tiến sát mốc 100 USD/thùng. Tuy nhiên, Mike Wilson chỉ ra rằng vấn đề then chốt nằm ở sản phẩm tinh chế (refined products) như xăng, dầu diesel và dầu sưởi – những mặt hàng trực tiếp phục vụ đời sống và sản xuất.
- Crack Spread ở mức kỷ lục: Mức chênh lệch lọc dầu (crack spread) đang ở ngưỡng cao chưa từng thấy.
- Cơ chế thu hẹp khoảng cách: Khi nhu cầu tiêu thụ chưa bị suy giảm (no demand destruction), áp lực thu hẹp crack spread nhiều khả năng sẽ kéo giá dầu thô đi lên thay vì giá thành phẩm giảm xuống.
- Tác động ngắn hạn: Nếu giá dầu tăng vọt chạm các mốc 120–140 USD/thùng, thanh khoản hệ thống sẽ bị rút bớt, dễ kích hoạt một nhịp điều chỉnh ngắn hạn trong vòng 30–40 ngày tới. Dù vậy, đây chỉ là đợt rung lắc kỹ thuật thông thường thay vì một cuộc khủng hoảng kết thúc chu kỳ.
3. Vì Sao Thị Trường Vẫn Đang Trong Xu Hướng Tăng Trưởng (Bull Market)?
3.1. Sự điều chỉnh ngầm qua định giá P/E
Quan sát bên ngoài cho thấy chỉ số S&P 500 chưa trải qua đợt giảm điểm sâu, tạo cảm giác thị trường đang phớt lờ rủi ro. Thực tế, thị trường đã trải qua quá trình derating (nén định giá P/E) xuyên suốt cả năm. Điểm số chung duy trì đà tăng nhờ đòn bẩy lợi nhuận thực tế của các doanh nghiệp vượt xa các kịch bản dự báo trước đó.
3.2. Bước chuyển sang giai đoạn giữa chu kỳ (Mid-Cycle Transition)
Nền kinh tế Mỹ đã đi qua pha phục hồi sớm sau giai đoạn chạm đáy suy thoái. Việc dòng tiền xoay trục (rotation) sang các nhóm ngành chất lượng, ổn định hơn là biểu hiện điển hình của giai đoạn giữa chu kỳ, không phải tín hiệu suy thoái cận kề.
4. Hiện Tượng “Broadening Out” Và Làn Sóng Ứng Dụng AI Mới
Sự lan tỏa đà tăng trưởng sang diện rộng (Broadening Out) trên thị trường chứng khoán không chỉ gói gọn trong vài mã cổ phiếu công nghệ vốn hóa siêu lớn:
- Đòn bẩy hoạt động (Operating Leverage): Chiếm tới 80% câu chuyện lan tỏa. Sau giai đoạn cắt giảm chi phí và tái cấu trúc hậu suy thoái, chỉ cần một mức tăng trưởng doanh thu khiêm tốn cũng đủ tạo ra biên lợi nhuận ròng bứt phá cho các doanh nghiệp thuộc nhiều ngành nghề.
- Từ “Hạ tầng AI” sang “Ứng dụng AI”: Trọng tâm đang dịch chuyển từ các nhà cung cấp nền tảng/hạ tầng sang các đơn vị trực tiếp áp dụng AI vào vận hành kinh doanh. Những kẻ chiến thắng mới đang xuất hiện rộng khắp trong lĩnh vực tiêu dùng, y tế và tài chính.
5. Chiến Lược Phân Bổ Danh Mục Được Morgan Stanley Khuyến Nghị
Thay vì rút vốn khỏi thị trường cổ phiếu, nhà đầu tư nên thực hiện chiến lược nâng cấp chất lượng danh mục (portfolio upgrade):
| Hạng mục tài sản | Khuyến nghị chiến lược | Mục đích cốt lõi |
| Cổ phiếu Mỹ (S&P 500) | Ưu tiên vượt trội so với thị trường quốc tế | Hưởng lợi từ sự tự chủ năng lượng và chính sách tài khóa/tiền tệ linh hoạt của Mỹ |
| Yếu tố chất lượng (Quality & FCF) | Tập trung công ty có dòng tiền tự do dồi dào | Giảm độ nhạy cảm trước rủi ro biến động lãi suất và chi phí vốn |
| Cổ phiếu Năng lượng | Duy trì tỷ trọng hợp lý | Công cụ phòng hộ trực tiếp (hedge) khi giá dầu tăng |
| Trái phiếu dài hạn | Giảm tỷ trọng kỳ hạn (Underweight duration) | Tránh rủi ro đường cong lợi suất và nguồn cung phát hành lớn |
| Tài sản thay thế (Vàng, Crypto) | Phân bổ tỷ lệ phù hợp | Phòng hộ trước kịch bản lạm phát vượt ngoài tầm kiểm soát |
6. Câu Hỏi Thường Gặp (FAQ )
Q1: Mike Wilson đánh giá rủi ro lớn nhất của chứng khoán hiện nay là gì?
Rủi ro lớn nhất trong ngắn hạn (khoảng 30–40 ngày tới) là sự kết hợp giữa mặt bằng lãi suất neo cao và giá dầu leo thang, kéo theo áp lực thu hẹp thanh khoản từ các đợt phát hành trái phiếu, cổ phiếu dồn dập.
Q2: Tại sao Mỹ ít bị tổn thương hơn châu Âu hoặc Nhật Bản trong cú sốc năng lượng này?
Mỹ là quốc gia sản xuất năng lượng hàng đầu thế giới, sở hữu khả năng tự chủ cao và có các công cụ điều hành tài khóa, tiền tệ chủ động, giúp giảm thiểu đáng kể các rủi ro ngoại sinh so với các nền kinh tế phụ thuộc hoàn toàn vào nhập khẩu nhiên liệu.
Q3: Nhà đầu tư có nên hạ tỷ trọng cổ phiếu ở thời điểm hiện tại?
Theo Morgan Stanley, nhà đầu tư không nên bán tháo hay giảm mức độ tiếp xúc với cổ phiếu nói chung, mà nên tái cơ cấu dòng tiền: dịch chuyển sang nhóm cổ phiếu chất lượng cao, dòng tiền tự do mạnh mẽ và kết hợp tỷ trọng phòng thủ hợp lý từ năng lượng và tài sản thay thế.