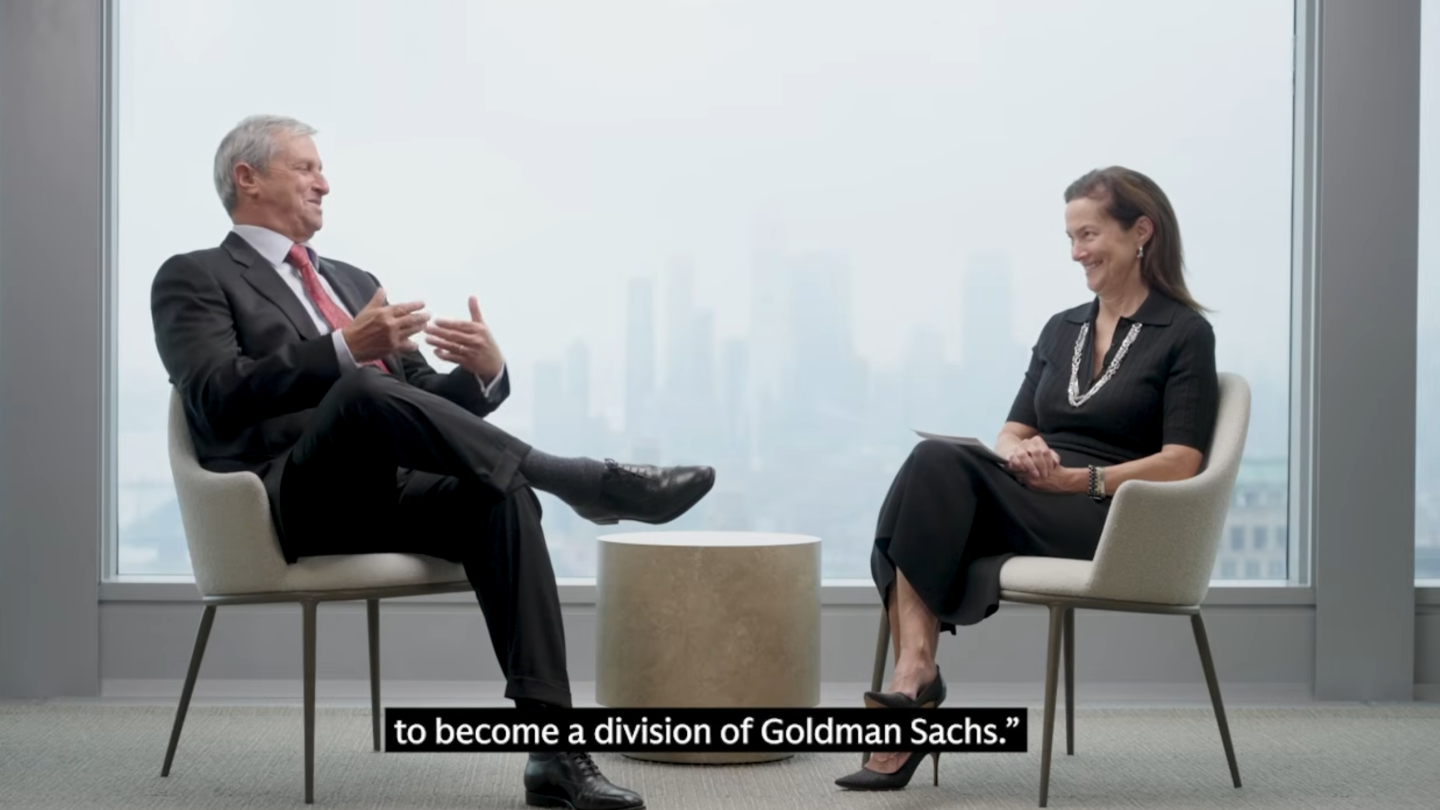
Rich Friedman (Goldman Sachs): 45 Năm Trên Thị Trường Tư Nhân, “Cơn Sốt” AI Và Nút Thắt Thoái Vốn
Chuyên mục: Phân tích Đầu tư & Thị trường Vốn Tư nhân (Private Markets)
Thời gian đọc ước tính: 7–9 phút
“Khủng hoảng của ngành Private Equity hiện nay không nằm ở hiệu quả vận hành doanh nghiệp. Nút thắt thực sự nằm ở lối thoát vốn (exits). Và với làn sóng AI, quả ngọt tài chính sẽ đến muộn hơn nhiều so với những gì thị trường đang hào hứng kỳ vọng.”
— Rich Friedman, Chủ tịch Goldman Sachs Asset Management.
Khi Rich Friedman gia nhập Goldman Sachs cách đây 45 năm tại số 55 Broad Street, Phố Wall chưa hề có khái niệm về một ngành công nghiệp mang tên “Private Equity” (vốn cổ phần tư nhân – PE). Nhóm của ông khi ấy chỉ vỏn vẹn khoảng 25–30 người, tập trung vào tài trợ tín dụng nợ, thuê tài chính và những cấu trúc mua lại bằng đòn bẩy (LBO) sơ khai.
Hơn bốn thập kỷ sau, thị trường tư nhân đã biến đổi thành một cỗ máy tài chính khổng lồ trị giá hàng nghìn tỷ USD. Trong cuộc đối thoại cùng Alison Mass (Chủ tịch Khối Ngân hàng Đầu tư tại Goldman Sachs), Rich Friedman đã đúc kết hành trình xây dựng mảng ngân hàng thương mại (merchant banking), chia sẻ góc nhìn thẳng thắn về cơn sốt Trí tuệ nhân tạo (AI) và giải mã bài toán thanh khoản của thị trường tư nhân hiện nay.
1. Khai phá thị trường: Hành trình đưa LBO trở thành mảng kinh doanh chiến lược
Đầu thập niên 1980, các thương vụ mua lại bằng đòn bẩy phụ thuộc chủ yếu vào tín dụng bảo đảm bằng tài sản (asset-based lending). Tận dụng kinh nghiệm tín dụng từ thời còn ở Citibank, Friedman bắt đầu tham gia cố vấn và tài trợ nợ cho những thương vụ LBO đầu tiên, đặc biệt là trong lĩnh vực truyền thông.
Bước ngoặt lớn diễn ra trong đợt suy thoái 1989–1990 bắt nguồn từ cuộc khủng hoảng Tiết kiệm & Cho vay (S&L Crisis):
- Sự ra đời của Principal Investment Area (PIA): Dưới sự dẫn dắt của Hank Paulson (cựu Bộ trưởng Tài chính Mỹ, khi đó là lãnh đạo cấp cao của Goldman Sachs), Friedman cùng đội ngũ chính thức thành lập PIA.
- Cột mốc quỹ tỷ đô (1992): Quỹ GS Capital Partners Fund I (GSCP-1) được huy động thành công với quy mô 1 tỷ USD – thời điểm mà toàn thị trường Phố Wall chỉ có đúng 5 định chế tài chính sở hữu quỹ quy mô tỷ đô.
- Tiên phong thị trường nợ tư nhân (Private Debt): Cuối thập niên 1990, nhận thấy châu Âu thiếu hụt công cụ nợ thứ cấp (subordinated debt) cho các thương vụ LBO, Friedman đã lập quỹ nợ thứ cấp chuyên biệt, đặt nền móng cho mảng kinh doanh tín dụng tư nhân (Private Credit) trị giá hàng chục tỷ USD sau này.
- Tiên phong thâm nhập Châu Á: Từ năm 1992, Goldman Sachs đã cử đội ngũ tinh nhuệ sang Trung Quốc khảo sát thị trường xe đạp, xây dựng văn phòng tại Hồng Kông và Thượng Hải, đỉnh điểm là thương vụ đầu tư chiến lược mang tính lịch sử vào Ngân hàng Công thương Trung Quốc (ICBC).
2. Cơn sốt AI và “độ trễ” của dòng tiền thực tế
Thị trường tài chính hiện tại đang cuốn theo làn sóng động lượng (momentum) xoay quanh AI với những vòng định giá tăng vọt. Tuy nhiên, từ lăng kính của một nhà đầu tư từng đi qua thời kỳ sơ khai của Qualcomm và chứng kiến bong bóng dot-com năm 2000, Friedman đưa ra cảnh báo: Hiệu quả tài chính thực chất (payoff) từ AI sẽ đến chậm hơn rất nhiều so với mốc thời gian lạc quan của thị trường.
- Hạ tầng tiêu tốn vốn đi trước, dòng tiền thương mại theo sau: Mọi cuộc cách mạng công nghệ đều khởi đầu bằng chu kỳ đầu tư vốn (CapEx) khổng lồ vào hạ tầng phần cứng, trung tâm dữ liệu, chip và lưới điện. Đây là giai đoạn đốt vốn quy mô lớn trước khi các mô hình kinh doanh tạo ra dòng tiền ròng thực tế.
- Thời gian hấp thụ của doanh nghiệp: Để các giải pháp AI thực sự thẩm thấu vào quy trình sản xuất kinh doanh của các doanh nghiệp truyền thống nhằm cắt giảm chi phí hoặc tạo biên lợi nhuận mới, thị trường cần chu kỳ nhiều năm tái cơ cấu, không thể tạo đột biến tức thì qua vài quý tài chính.
- Bài học phân bổ có kỷ luật: Trong cơn sốt công nghệ năm 2000, khi chịu áp lực phải dồn toàn lực đầu tư vào viễn thông và internet, Goldman Sachs chỉ phân bổ khoảng 10% quy mô quỹ (tương đương 500–600 triệu USD) cho các khoản cược công nghệ có kiểm soát. Nhờ đó, quỹ vừa tránh được cú sụp đổ khi bong bóng vỡ vụn, vừa giữ được những vị thế mua sớm giá trị cao như Qualcomm (10%) hay Alibaba (13%).
3. Nghệ thuật phân bổ danh mục: Quy tắc “5–7 thương vụ mỗi năm”
Ngành PE toàn cầu hiện nay đã bước vào giai đoạn “công nghiệp hóa” với hàng nghìn quỹ cạnh tranh và khối lượng tài sản tồn đọng (inventory) ước tính lên tới 3.000 đến 5.000 tỷ USD.
Để duy trì hiệu suất vượt trội mà không bị cuốn vào vòng xoáy cạnh tranh khốc liệt, Friedman duy trì hai nguyên tắc cốt lõi:
- Tránh xa các cuộc đấu giá triệu USD: Thay vì chen chân vào những tài sản quá nóng sốt nơi hàng chục quỹ tranh mua và tiêu tốn hàng triệu USD chỉ cho chi phí thẩm định (due diligence), vùng tối ưu (sweet spot) của Goldman Sachs là các doanh nghiệp quy mô vừa (mid-market) – nơi chỉ có 2–3 đối thủ cạnh tranh nghiêm túc.
- Kỷ luật “tấm vé bấm lỗ” của Warren Buffett: Mỗi năm, đội ngũ đầu tư chỉ giải ngân vào đúng 5 đến 7 thương vụ chất lượng cao. Quy mô danh mục tinh gọn cho phép các nhà quản lý tập trung tối đa thời gian, nguồn lực để đồng hành và tái cấu trúc doanh nghiệp, thay vì chạy theo số lượng.
4. Văn hóa Ủy ban Đầu tư: “Được bất đồng, nhưng không khó chịu”
Bên cạnh chiến lược, văn hóa ra quyết định nội bộ là chìa khóa duy trì thành công bền bỉ qua gần nửa thế kỷ của Goldman Sachs:
- Nguyên tắc “Disagree, not disagreeable”: Mọi thành viên trong Ủy ban Đầu tư (từ Partner kỳ cựu đến chuyên viên trẻ) đều được khuyến khích tranh biện nảy lửa, chất vấn trực diện mô hình tài chính và rủi ro thương vụ. Tuy nhiên, hành vi công kích cá nhân hoặc tạo không khí thù hằn, độc hại trong phòng họp tuyệt đối không được chấp nhận.
- Không phê duyệt với tỷ số sát nút: Đầu tư là bài toán dự phóng tương lai đầy bất định. Một thương vụ sẽ không bao giờ được thông qua nếu tỷ lệ biểu quyết chỉ dừng lại ở mức 51/49 hay 60/40. Giải ngân bắt buộc phải dựa trên sự đồng thuận và niềm tin vững chắc từ toàn bộ hội đồng.
5. Bức tranh toàn cảnh: Cuộc khủng hoảng “Lối thoát vốn” (Exits)
Đánh giá về rủi ro lớn nhất của thị trường vốn tư nhân hiện tại, Rich Friedman chỉ ra một nghịch lý: Vấn đề cốt lõi không nằm ở kết quả kinh doanh của doanh nghiệp mục tiêu, mà nằm ở thanh khoản đầu ra.
- Vận hành vẫn tích cực: Phần lớn các doanh nghiệp trong danh mục PE hiện nay vẫn duy trì dòng tiền và hiệu quả kinh doanh tương đối ổn định.
- Các kênh rút vốn bị tắc nghẽn đồng loạt:
- Cửa sổ IPO trên thị trường đại chúng bị thu hẹp đáng kể do chi phí vốn cao và sự khắt khe của nhà đầu tư đại chúng.
- Các bên mua chiến lược (tập đoàn lớn) trở nên thận trọng hơn trong các thương vụ M&A quy mô lớn.
- Mặt bằng lãi suất duy trì ở mức cao làm suy giảm các thương vụ mua bán chéo danh mục giữa các quỹ PE (secondary buyouts).
Toàn bộ chu kỳ M&A và hoàn vốn cho các nhà đầu tư góp vốn (LPs) đang bị kéo dài. Trong kỷ nguyên mới, các nhà quản lý quỹ không thể tiếp tục trông chờ vào đòn bẩy tài chính giá rẻ hay sự giãn nở định giá để kiếm lời. Lợi thế sẽ thuộc về những định chế thực sự kiên nhẫn, có năng lực can thiệp sâu vào vận hành và linh hoạt trong các cấu trúc thoái vốn sáng tạo.
Bài học cho nhà quản lý quỹ
Trải qua 45 năm thăng trầm từ khủng hoảng tài chính 1990, bong bóng dot-com 2000 đến khủng hoảng tài chính toàn cầu 2008, bài học đắt giá nhất mà Rich Friedman để lại là: Kỷ luật định giá, sự chọn lọc khắt khe và văn hóa phản biện nội bộ chính là bộ giáp duy nhất bảo vệ nguồn vốn.