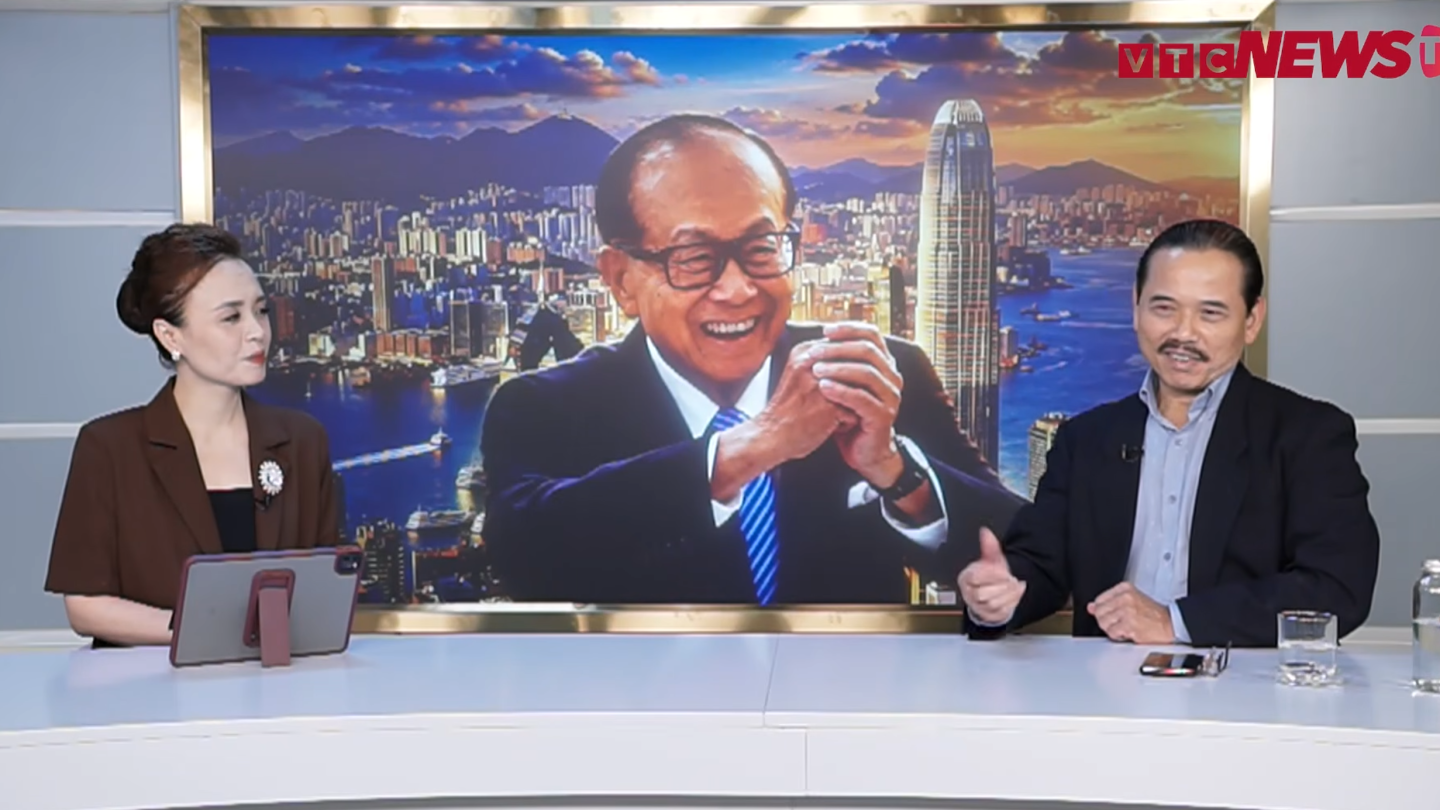
Trên thương trường quốc tế, giới tài chính thường ca tụng những nhà sáng lập công nghệ với những cú tăng trưởng đột phá hay các nhà đầu tư sở hữu danh mục lợi nhuận phi thường. Tuy nhiên, thước đo khắc nghiệt nhất của chủ nghĩa tư bản không nằm ở việc một doanh nghiệp bứt phá nhanh đến đâu trong thời kỳ hưng thịnh, mà nằm ở khả năng tồn tại qua bao nhiêu chu kỳ suy thoái.
Gần tám thập niên chèo lái dòng vốn toàn cầu, tỷ phú Lý Gia Thành (Li Ka-shing) – người được truyền thông phương Tây và người dân xứ Cảng Thơm mệnh danh là “Superman” – đã xây dựng nên một đế chế đa ngành trải dài từ hạ tầng, bất động sản, năng lượng, viễn thông cho đến công nghệ cao. Nhưng bí mật thực sự đằng sau danh xưng “Superman” không phải là một chuỗi những chiến thắng bất bại, mà nằm ở nghệ thuật quản trị sự sống còn: biết phòng thủ trước khi tấn công, sẵn sàng chịu đựng những sai lầm có kiểm soát và giữ cho bộ máy luôn ở trạng thái thanh khoản cao nhất khi giông bão ập đến.
1. Nghịch lý “Superman”: Năng lực sống sót sau những quyết định sai
Hình tượng phổ biến về Lý Gia Thành thường gắn liền với câu chuyện huyền thoại: chỉ mất vỏn vẹn 5 phút để ra quyết định rót 120 triệu USD vào Facebook vào năm 2007, thời điểm mạng xã hội non trẻ này của Mark Zuckerberg gần như chưa tạo ra dòng tiền hay mô hình kinh doanh cụ thể. Người ta coi đó là minh chứng cho trực giác kinh doanh thiên bẩm.
Thế nhưng, bức tranh toàn cảnh về sự nghiệp của ông lại chứa đựng những vết cắt đau đớn mà không ít người bỏ qua:
- Cơn sốt dot-com năm 2000 chứng kiến cổng thông tin Tom.com của ông bốc hơi hơn 90% giá trị chỉ một thời gian ngắn sau khi phát hành cổ phiếu ra công chúng (IPO).
- Canh bạc viễn thông 3G tại thị trường châu Âu và Úc từng khiến tập đoàn phải gánh khoản lỗ hợp nhất lên tới 9,7 tỷ HKD ngay trong năm đầu tiên vận hành.
Nghịch lý ở chỗ, điều khiến Lý Gia Thành trở nên đáng gờm không phải là việc ông không bao giờ mắc sai lầm, mà là việc ông không bao giờ để một sai lầm cá biệt nào đủ sức đánh gục toàn bộ đế chế. Ông là bậc thầy về định thời điểm (market timing): mua bất động sản khi toàn bộ thị trường tháo chạy trong hoảng loạn, bán tài sản khi đám đông vẫn đang say men chiến thắng và dịch chuyển hàng chục tỷ USD xuyên biên giới ngay trước khi các vết nứt kinh tế lộ rõ. Bí mật lớn nhất của ông không phải là cách kiếm được những khoản tiền khổng lồ, mà là năng lực bảo toàn quyền tự quyết sau những biến cố lớn.
2. Trải nghiệm bần hàn thời niên thiếu: Cội nguồn của tư duy quản trị rủi ro
Mọi cấu trúc tư duy tài chính của một doanh nhân đều bắt nguồn từ những trải nghiệm nền tảng trong quá khứ. Khi được hỏi về biến cố khó khăn nhất đời mình, Lý Gia Thành không nhắc đến các cuộc khủng hoảng thị trường chứng khoán hay các thương vụ thâu tóm thù địch, mà gợi lại ký ức chứng kiến cha qua đời vì bệnh lao trong cảnh bần hàn, trong khi chính bản thân ông khi ấy cũng mang mầm bệnh và phải sớm từ bỏ con đường học vấn.
Cảm giác bất lực, cô độc và nghèo khó thời niên thiếu đã để lại dấu ấn sâu sắc trong suốt cuộc đời kinh doanh của ông. Dưới lăng kính tâm lý học hành vi, khi con người bị đẩy vào nghịch cảnh cùng cực, họ thường có hai xu hướng: gục ngã vì tự ti, hoặc hình thành một ý chí sắt đá để tái định hình số phận. Lý Gia Thành chọn con đường thứ hai. Khác với những người chỉ mong mỏi xoay xở qua ngày, ông nuôi dưỡng một tầm nhìn đường dài để thay đổi hoàn toàn hoàn cảnh sống.
Bên cạnh nỗ lực tự thân, yếu tố thời thế đóng vai trò bàn đạp quan trọng. Giai đoạn thập niên 1940–1950, trong khi phần lớn khu vực châu Á chìm trong bất ổn, Hồng Kông dưới quyền quản trị của Anh nổi lên như một hòn đảo tự do thương mại với thể chế kinh tế thị trường nguyên bản. Bước chân vào một môi trường kinh doanh minh bạch và thuận lợi vào đúng thời điểm lịch sử, kết hợp với ý chí sinh tồn mãnh liệt, Lý Gia Thành đã sớm nhận thức một chân lý thực dụng: Tiền bạc có thể không phải là tất cả, nhưng dòng tiền tự do chính là công cụ hữu hiệu nhất để giải quyết hầu hết các bế tắc trong cuộc sống và kinh doanh.
3. Khởi nghiệp Trường Giang Plastic: Tôn thờ dòng tiền và chiến thuật “nhặt xác chết”
Năm 1950, ở tuổi 21, Lý Gia Thành gom góp toàn bộ số tiền tiết kiệm ít ỏi cùng khoản vay mượn từ người thân để tích lũy được khoảng 6.500 USD (tương đương 50.000 HKD thời điểm đó – một số tiền có sức mua rất lớn) để thành lập xưởng nhựa Trường Giang (Cheung Kong Plastics), chuyên sản xuất hoa nhựa.
Khởi nghiệp bằng nguồn vốn mồ hôi nước mắt và áp lực nợ nần, ông hình thành một nguyên tắc bất biến: Cực kỳ cảnh giác với dòng tiền. Ông kiên quyết không chi tiêu cho những mục đích phi kinh tế hay những thứ xa xỉ chỉ để phô trương vị thế. Tương tự như triết lý của Warren Buffett, Lý Gia Thành đặt yếu tố dòng tiền hoạt động (cash flow) lên trên các chỉ số kế toán về lợi nhuận sổ sách.
Trong cơ chế tài chính của doanh nghiệp, lợi nhuận có thể là một ước tính kế toán, nhưng dòng tiền là máu chảy trong huyết quản. Khi dòng tiền thâm hụt, các áp lực thanh khoản sẽ bóp nghẹt sự bình tĩnh của người quản trị, đẩy họ vào những quyết định sai lầm mang tính cưỡng bức. Để giữ quyền chủ động tuyệt đối, ông luôn duy trì tỷ lệ đòn bẩy tài chính ở mức cực thấp – trong giai đoạn sản xuất nhựa, tỷ lệ nợ vay của ông chỉ dao động từ 10% đến 15%.
Chính cấu trúc phòng thủ kiên cố này đã tạo cho ông lợi thế mà giới phân tích gọi là chiến thuật gom mua tài sản hạ giá giữa khủng hoảng. Bởi lẽ, nền kinh tế luôn vận động theo chu kỳ với các đợt bùng nổ và sụp đổ đan xen. Khi khủng hoảng nổ ra, phần lớn các đối thủ dùng đòn bẩy cao sẽ vỡ nợ; người sống sót với lượng tiền mặt dồi dào sẽ là người duy nhất có khả năng bước ra thị trường để thâu tóm các tài sản chất lượng cao với mức định giá rẻ mạt.
4. Bất động sản Hồng Kông 1967: Nghệ thuật đi ngược đám đông bằng tầm nhìn vĩ mô
Thành công với hoa nhựa không biến Lý Gia Thành thành một người bảo thủ gắn chặt đời mình với một mặt hàng duy nhất. Triết lý kinh doanh của ông phản ánh một góc nhìn thực tế: Không bao giờ yêu một ngành nghề cụ thể đến mức mù quáng. Khi nhận thấy sản phẩm hoa nhựa bắt đầu bước vào giai đoạn bão hòa và vấp phải sự cạnh tranh quyết liệt từ các nhà sản xuất tại Đài Loan và Singapore, ông lập tức dịch chuyển thặng dư tư bản sang bất động sản.
Phép thử lớn đầu tiên xuất hiện vào năm 1967, khi làn sóng bất ổn xã hội và bạo động nổ ra tại Hồng Kông. Nỗi sợ hãi bao trùm toàn bộ hòn đảo, làn sóng tháo chạy diễn ra trên diện rộng, các nhà đầu tư ồ ạt bán tháo nhà đất và nhà xưởng với bất kỳ mức giá nào để rút lui. Giữa tâm bão, Lý Gia Thành lại làm điều hoàn toàn ngược lại: âm thầm dồn vốn gom mua một lượng lớn bất động sản thương mại và nhà ở.
Hành động của ông không phải là sự liều lĩnh của một con bạc, mà dựa trên năng lực phân tích địa chính trị sắc bén:
- Ông nhận định Trung Quốc đại lục và Anh Quốc đều có những ràng buộc lợi ích cốt lõi tại Hồng Kông; cả hai cường quốc đều cần hòn đảo này duy trì vị thế cửa ngõ giao thương quốc tế nối giữa châu Á và phương Tây.
- Các biến động đường phố chỉ mang tính chất ngắn hạn, bất ổn rồi sẽ phải được giải quyết trên bàn đàm phán ngoại giao.
- Đất đai là tài nguyên hữu hạn, một khi trật tự được vãn hồi, giá trị vị trí trung tâm sẽ bật tăng trở lại theo cấp số nhân.
Quan trọng hơn cả, Lý Gia Thành đầu tư vào bất động sản bằng chính vốn tự có và dòng tiền tích lũy từ mảng nhựa hóa dầu, hoàn toàn từ chối mô hình “tay không bắt giặc” dựa trên vốn vay ngân hàng mà giới đầu cơ bất động sản ưa chuộng. Khi khủng hoảng đi qua và nền kinh tế Hồng Kông bước vào kỷ nguyên cất cánh, giá trị danh mục tài sản của ông tăng vọt, đưa Trường Giang niêm yết trên Sở giao dịch Chứng khoán Hồng Kông vào năm 1972 và biến ông thành một thế lực kinh tế mới nổi.
5. Thâu tóm Hutchison Whampoa (1979): Cuộc chuyển giao quyền lực lịch sử
Thập niên 1970 đánh dấu bước ngoặt đưa Lý Gia Thành từ một chủ thầu bất động sản bản địa bước vào hàng ngũ tài phiệt quốc tế. Năm 1979, ông thực hiện một thương vụ gây chấn động toàn bộ giới tài chính châu Á: mua lại lượng lớn cổ phần chi phối của Tập đoàn Hutchison Whampoa từ ngân hàng HSBC.
Hutchison Whampoa là một trong những “Đại hành” (Hong) lâu đời nhất có nguồn gốc từ Anh Quốc, thành lập từ thế kỷ 19, kiểm soát mạng lưới hạ tầng cảng biển, logistics, chuỗi cung ứng bán lẻ và viễn thông rộng khắp. Ở thời điểm đó, tập đoàn này đang rơi vào tình trạng kinh doanh kém hiệu quả và đối mặt với các khoản nợ lớn mà HSBC vừa là chủ nợ chính, vừa là cổ đông lớn nhất.
Thương vụ này mang tính biểu tượng lịch sử sâu sắc:
- Lần đầu tiên, một doanh nhân người Hoa bản địa nắm quyền kiểm soát một định chế kinh tế cốt lõi mang dấu ấn thực dân Anh ngay trên đất Hồng Kông.
- HSBC quyết định trao tay quyền kiểm soát Hutchison cho Lý Gia Thành không đơn thuần vì vấn đề tiền mặt, mà vì họ nhìn thấy ở ông một nhà quản trị có uy tín vượt bậc, sở hữu tư duy phân bổ vốn chuẩn xác và khả năng cấu trúc lại bộ máy đa ngành quy mô hàng vạn nhân sự.
Bằng việc tích hợp Hutchison Whampoa vào hệ sinh thái của mình, Lý Gia Thành đã hoàn tất bước chuyển mình từ một nhà phát triển bất động sản thông thường thành người đứng đầu một đế chế hạ tầng toàn diện, kiểm soát huyết mạch logistics của toàn khu vực.
6. Khai phá đại lục và Tái cơ cấu sang Châu Âu: Đọc tín hiệu chính sách và quản trị chu kỳ
Vận mệnh của các tập đoàn khổng lồ luôn gắn liền với những chuyển dịch thể chế vĩ mô. Khi Trung Quốc bắt đầu công cuộc cải cách và mở cửa dưới sự lãnh đạo của Đặng Tiểu Bình, Lý Gia Thành là một trong những nhà tư bản đầu tiên được mời sang đối thoại trực tiếp. Nhà lãnh đạo Đặng Tiểu Bình nhận thấy ở ông sự am tường sâu sắc về các quy luật kinh tế thị trường, điều mà bộ máy đại lục lúc bấy giờ đang rất cần để học hỏi và mở rộng hạ tầng.
Tuy nhiên, tính thận trọng mang tính bản năng không cho phép Lý Gia Thành giải ngân ồ ạt ngay từ đầu. Ông kiên nhẫn quan sát các cuộc tranh luận chính sách nội bộ của Trung Quốc suốt thập niên 1980. Chỉ đến năm 1992, sau chuyến “Nam tuần” lịch sử của Đặng Tiểu Bình với thông điệp dứt khoát kiên định đi theo con đường kinh tế thị trường, Lý Gia Thành mới chính thức mở rộng quy mô đầu tư, rót hàng chục tỷ USD vào các dự án bất động sản, bến cảng, hạ tầng năng lượng và bán lẻ tại Bắc Kinh, Thượng Hải, Thâm Quyến và Trùng Khánh.
Thế nhưng, sự gắn kết với đại lục không làm mờ đi tính kỷ luật của ông:
- Giai đoạn 2013–2015: Nhận thấy thị trường bất động sản Trung Quốc bắt đầu có dấu hiệu tăng nhiệt quá mức cùng những thay đổi dần xuất hiện trong định hướng chính sách, các công ty gia đình của ông đã chủ động bán bớt hàng loạt tòa nhà thương mại và dự án lớn tại các thành phố cấp một, bất chấp làn sóng chỉ trích từ dư luận.
- Tái phân bổ sang châu Âu: Dòng tiền thu về từ đại lục lập tức được điều hướng sang các tài sản cơ sở hạ tầng thiết yếu tại châu Âu và Vương quốc Anh (như mạng lưới phân phối điện UK Power Networks, mạng viễn thông Orange/O2, hệ thống cung cấp nước sạch và bán lẻ tiện ích). Đây là thời điểm châu Âu đang chật vật tái cấu trúc sau khủng hoảng nợ công, tạo cơ hội cho ông mua được các tài sản độc quyền tự nhiên với mức sinh lời ổn định và chống lạm phát.
- Chiến lược giữ đất: Ông không rút lui mù quáng. Đến cuối năm 2025, tập đoàn của ông vẫn duy trì hơn 50 triệu foot vuông quỹ đất phát triển tại đại lục. TS. Bùi Ngọc Sơn chỉ rõ: Việc giữ đất không phát sinh chi phí vận hành lớn, giúp tập đoàn vừa tránh được rủi ro vận hành trong giai đoạn thị trường phức tạp, vừa giữ vững vị thế để tái khởi động ngay khi chu kỳ kinh tế hồi phục.
7. Thử nghiệm công nghệ cao: Từ thất bại Dot-com, bài toán 3G đến thắng lợi Facebook
Một trong những khía cạnh độc đáo trong sự nghiệp của Lý Gia Thành là sự cởi mở với làn sóng công nghệ mới ngay cả khi đã bước sang tuổi xế chiều – một sự tương phản rõ rệt với sự ngần ngại thường thấy ở thế hệ của ông:
[2000: Tom.com]                  [Đầu thập niên 2000: Mạng 3G]          [2007: Facebook & Horizon Ventures]
Cơn sốt Dot-com                  Đầu tư hạ tầng viễn thông              Nhận diện chuyển dịch di động
Hành vi: Chạy theo trào lưu      Hành vi: Đi đúng hướng nhưng quá sớm   Hành vi: Quyết định trong 5 phút
Kết quả: Bốc hơi >90% giá trị    Kết quả: Lỗ 9,7 tỷ HKD năm đầu         Kết quả: Lợi nhuận hàng chục tỷ USD
Bài học: Không FOMO ngành lạ     Bài học: Phải kiên trì dài hạn         Thành quả: Nắm bắt tương lai
- Thất bại Tom.com (2000): Sự sụp đổ của cổng thông tin này là bài học đắt giá về tâm lý FOMO (Fear of Missing Out) khi dấn thân vào một lĩnh vực chưa nắm vững quy luật vận hành. Nhưng cú ngã này chỉ chiếm một tỷ trọng rất nhỏ trong tổng tài sản của ông, không làm tổn hại đến nền tảng cốt lõi.
- Thách thức mạng 3G: Khi đầu tư hàng chục tỷ USD vào giấy phép và hạ tầng 3G tại châu Âu và Úc, tập đoàn chịu khoản lỗ hợp nhất kỷ lục 9,7 tỷ HKD trong năm đầu do hạ tầng công nghệ đi trước thị trường tiêu dùng quá xa. Tuy nhiên, thay vì tháo chạy, tiềm lực tài chính dài hạn đã cho phép ông chịu đựng áp lực ròng rã hơn một thập kỷ. Khi điện thoại thông minh bùng nổ, mảng kinh doanh này mang lại dòng tiền khổng lồ, bù đắp toàn bộ chi phí trước đó.
- Bước đột phá Facebook (2007): Quyết định rót vốn trong 5 phút vào Facebook của ông được định hướng bởi hai yếu tố mấu chốt: tốc độ gia tăng người dùng thực tế và tiềm năng bùng nổ trên thiết bị di động (vốn là bài học ông đã đúc rút sâu sắc từ mảng viễn thông 3G). Ông không định giá công ty bằng lợi nhuận hiện tại mà bằng hiệu ứng mạng lưới (network effect) – nền tảng tạo ra dòng tiền bền vững trong tương lai.
- Mô hình Horizons Ventures: Nhận thức rõ giới hạn tuổi tác trong việc nắm bắt công nghệ mới, ông thành lập quỹ đầu tư mạo hiểm Horizons Ventures, trao quyền cho đội ngũ chuyên gia trẻ săn tìm các ý tưởng tiên phong, trong khi ông giữ vai trò thẩm định mô hình kinh tế. Nhờ cơ chế phân quyền này, danh mục của ông liên tiếp ghi nhận những khoản đầu tư đón đầu như Siri (bán lại cho Apple), Spotify và DeepMind (bán lại cho Google).
8. Kỷ luật thoái vốn và Khúc quanh địa chính trị Panama
Khả năng bán tài sản là thước đo chuẩn xác nhất cho bản lĩnh của một nhà đầu tư. Lý Gia Thành tuân thủ nghiêm ngặt hai quy tắc thoái vốn:
Quy tắc thứ nhất: Bán phải đúng giá trị kỳ vọng (Thương vụ ParknShop 2013)
Khi thị trường không trả đủ mức định giá trên 3 tỷ USD cho chuỗi bán lẻ ParknShop, ông lập tức hủy bỏ kế hoạch thoái vốn. Do doanh nghiệp không chịu bất kỳ sức ép nào về mặt thanh khoản nợ nần, ông hoàn toàn nắm thế thượng phong để nói “không” với những mức giá chào mua dưới giá trị thực.
Quy tắc thứ hai: Bán dứt khoát khi đối mặt với rủi ro địa chính trị (Thương vụ Cảng biển Quốc tế 2025)
Năm 2025, kế hoạch bán phần lớn danh mục cảng biển quốc tế trị giá khoảng 23 tỷ USD của CK Hutchison vấp phải sự can thiệp và giám sát khắt khe từ căng thẳng chiến lược Mỹ – Trung, đặc biệt là các quyền vận hành bến cảng chiến lược tại Kênh đào Panama.
TS. Bùi Ngọc Sơn phân tích: Khi quy mô của một tập đoàn tư nhân chạm tới các hạ tầng chiến lược toàn cầu, nhà tài phiệt buộc phải đối diện với một loại chi phí ngoại biên mới – rủi ro địa chính trị. Trong một cuộc đối đầu chiến lược kéo dài giữa các siêu cường, các quy tắc phân tích dòng tiền hay định giá tài sản truyền thống không còn giữ vai trò chi phối. Nhận thức rõ việc bị kẹt giữa lằn ranh địa chính trị có thể dẫn tới sự phong tỏa hoặc áp đặt trừng phạt, việc chủ động bán đi hoặc rút lui sớm chính là giải pháp tối ưu để bảo vệ sự toàn vẹn của khối tài sản còn lại.
9. Quản trị danh mục: “Đầu tư rủi ro có giới hạn” và Thách thức thế hệ kế nghiệp
Toàn bộ triết lý điều hành của Lý Gia Thành có thể quy về một nguyên lý quản trị rủi ro toán học: Tăng trưởng trên nền tảng ổn định.
| Cấu trúc phân bổ | Tỷ trọng tài sản | Lĩnh vực hoạt động tiêu biểu | Mục tiêu cốt lõi |
| Trụ cột phòng thủ cốt lõi | 70% – 80% | Hạ tầng tiện ích (điện, nước), bán lẻ tiêu dùng, cảng biển, bất động sản tạo dòng tiền mặt. | Đảm bảo dòng tiền dương đều đặn trong mọi kịch bản khủng hoảng; tỷ lệ đòn bẩy duy trì ở mức tối thiểu. |
| Danh mục tăng trưởng & mạo hiểm | 20% – 30% | Công nghệ cao (Horizons Ventures), viễn thông thế hệ mới, các thương vụ mua sắm tài sản chu kỳ. | Đón đầu các làn sóng đột phá tương lai; nếu thất bại, khoản lỗ bị giới hạn tuyệt đối và không ảnh hưởng đến bộ khung chính. |
Cấu trúc này mô phỏng triết lý của mô hình công ty trách nhiệm hữu hạn (Limited Liability): chấp nhận rủi ro nhưng phải rào chắn tổn thất tối đa. Bất kể một thương vụ mạo hiểm như Tom.com hay những năm đầu của 3G có biến động xấu ra sao, chúng đều nằm gọn trong hạn mức tổn thất cho phép và được hấp thụ trọn vẹn bởi dòng tiền ổn định từ 80% tài sản phòng thủ.
Tuy nhiên, khi quyền chuyển giao quyền lực diễn ra vào năm 2018 cho con trai cả Victor Li (Lý Trạch Cự), câu hỏi lớn nhất được đặt ra: Liệu di sản của “Superman” có thể được thể chế hóa?
Cổ phần và tiền mặt có thể chia theo di chúc, nhưng năng lực định cảm chu kỳ, sự nhạy cảm chính trị và trực giác dám mua khi hoảng loạn, dám bán khi hưng phấn là thứ không thể sao chép bằng văn bản. Thế hệ kế nghiệp hiện nay đang phải điều hành khối tài sản khổng lồ trong một bối cảnh thế giới phân mảnh sâu sắc: xung đột địa chính trị gia tăng, chuỗi cung ứng toàn cầu bị chia cắt, trật tự thương mại tự do bị xói mòn và các biến số kinh tế vĩ mô trở nên khó đoán định hơn rất nhiều so với thời kỳ toàn cầu hóa hoàng kim của Lý Gia Thành.
10. Đúc kết: Bốn nguyên tắc sinh tồn xuyên thế kỷ của Lý Gia Thành
Nhìn lại hành trình gần 80 năm kinh doanh từ một xưởng hoa nhựa thủ công cho đến một đế chế toàn cầu, bốn trụ cột sau đây giải thích lý do vì sao Lý Gia Thành luôn là người sau cùng trụ lại trên thương trường:
- Tiền mặt là vua và an toàn là số một: Doanh nghiệp không phá sản vì thiếu lợi nhuận trên sổ sách; họ sụp đổ vì đứt gãy dòng tiền. Luôn duy trì tỷ lệ đòn bẩy nợ ở mức an toàn tuyệt đối để không bao giờ bị dồn vào chân tường khi thanh khoản thị trường đóng băng.
- Đa dạng hóa cấu trúc và địa bàn hoạt động: Không bao giờ đặt toàn bộ số phận của tập đoàn vào một thị trường, một quốc gia hay một chu kỳ ngành nghề duy nhất. Thặng dư từ một lĩnh vực bão hòa phải được tái đầu tư sang các hạ tầng thiết yếu có nhu cầu trường tồn.
- Kiên định với giá trị dài hạn, xem nhẹ biến động ngắn hạn: Khi đã xác định đúng nhu cầu cốt lõi của xã hội và xu thế công nghệ của tương lai, hãy sẵn sàng chấp nhận các khoản lỗ vận hành ban đầu trong phạm vi kiểm soát để nuôi dưỡng thị trường, thay vì bị chi phối bởi các báo cáo kết quả kinh doanh từng quý.
- Quyết đoán cắt bỏ khi xuất hiện rủi ro phi hệ thống: Khi nhận thấy các rủi ro thể chế, sự thay đổi chính sách vĩ mô hoặc các xung đột địa chính trị vượt khỏi tầm kiểm soát của các quy luật kinh tế thông thường, nhà đầu tư phải dứt khoát thoái vốn bảo toàn lực lượng mà không được phép tiếc nuối hay chần chừ.
Hành trình của Lý Gia Thành để lại một bài học sâu sắc cho giới kinh doanh hiện đại: Bản lĩnh thực sự của một nhà quản trị tài chính không được định nghĩa bằng số tiền họ kiếm được ở đỉnh của một chu kỳ thịnh vượng, mà được khẳng định bằng việc họ vẫn còn nguyên vẹn nguồn lực, sự chủ động và quyền lựa chọn để bước tiếp khi toàn bộ chu kỳ đó sụp đổ.